
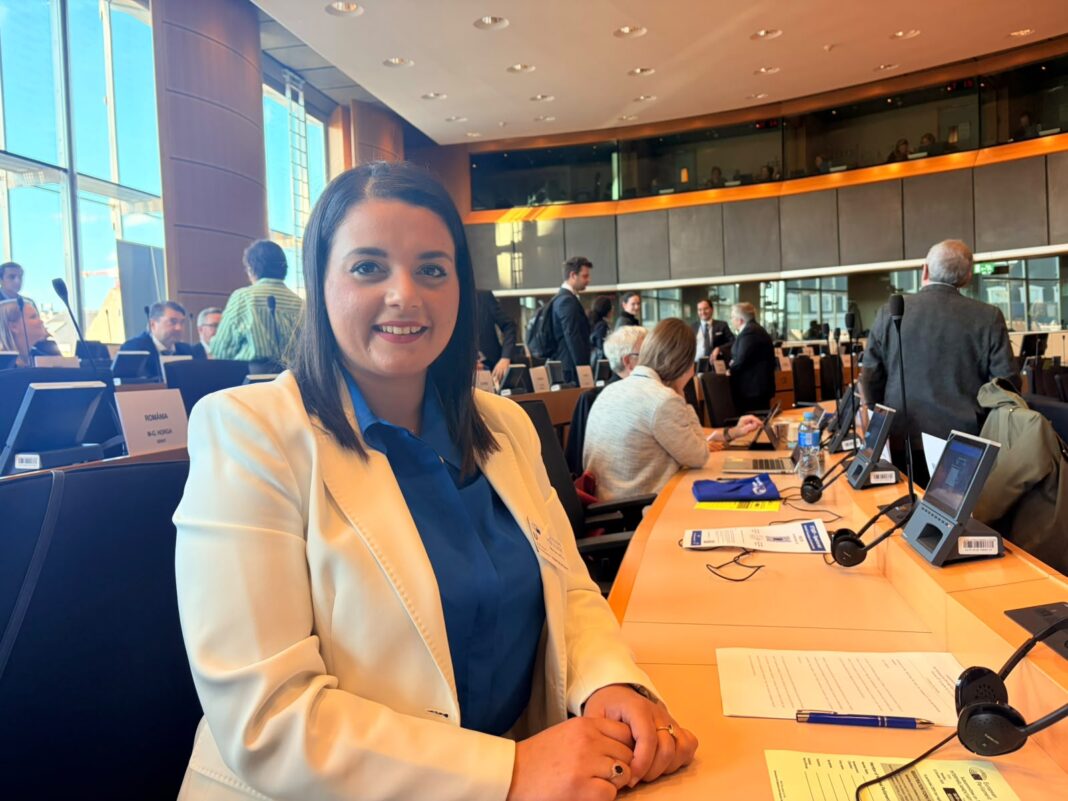
Il-politika tat-taxxa għandha, fuq kollox, taqdi lin-nies. Dan kien il-messaġġ ewlieni li wassalt waqt il-parteċipazzjoni tiegħi fil-laqgħa tal-kumitat interparlamentari fi Brussell bħala kap tad-delegazzjoni Maltija, flimkien mal-kollega Parlamentari Adrian Delia. Tul din il-laqgħa ddiskutejna t-taxxa ta’ individwi b’ġid nett għoli ħafna u l-possibbiltà ta’ “28 reġim” għall-kumpaniji fl-Unjoni Ewropea.
Dawn huma żewġ temi li jolqtu direttament il-mod kif l-Ewropa tista’ ssaħħaħ l-ekonomija tagħha, tappoġġja impjiegi ta’ kwalità u tiżgura finanzi pubbliċi sostenibbli. Għal Malta, id-diskussjoni trid tqis ukoll ir-realtajiet ta’ ekonomija żgħira u miftuħa, fejn il-kompetittività tgħin biex jinħolqu impjiegi stabbli, jitkattar l-investiment u jiġu ffinanzjati servizzi essenzjali bħas-saħħa, l-edukazzjoni u l-protezzjoni soċjali.
Kontribuzzjoni ġusta u infurzar effettiv
Malta tappoġġja l-prinċipju li kull persuna għandha tħallas is-sehem ġust tagħha u li l-obbligi fiskali għandhom jiġu infurzati b’mod effettiv. Madankollu, meta nitkellmu dwar individwi b’ġid nett għoli ħafna, irridu nħarsu lil hinn mill-introduzzjoni ta’ taxxi addizzjonali u neżaminaw kif il-miżuri proposti jistgħu jaħdmu fil-prattika. Kull taxxa għandha għalhekk tiġi evalwata skont l-effettività, l-ekwità, il-proporzjonalità, il-kompetittività u l-fattibbiltà amministrattiva tagħha.
It-taxxi rikorrenti fuq il-ġid nett jistgħu joħolqu diffikultajiet fil-valutazzjoni tal-assi, fil-likwidità, fl-amministrazzjoni u fl-infurzar. Dan huwa partikolarment rilevanti meta l-ġid ikun marbut ma’ negozji tal-familja, assi produttivi jew investimenti fit-tul. Il-valur ta’ dawn l-assi mhux dejjem ifisser li s-sid għandu flus disponibbli biex iħallas taxxa ġdida. F’ekonomija żgħira u miftuħa bħal ta’ Malta, jeħtieġ ukoll li jiġu evalwati bir-reqqa l-effetti possibbli fuq il-mobbiltà tal-persuni, tal-kapital u tal-investiment, kif ukoll fuq il-kompetittività u t-tkabbir ekonomiku.
Jeħtieġ ukoll nirrikonoxxu li l-Istati Membri għandhom strutturi ekonomiċi, sistemi fiskali u prijoritajiet soċjali differenti. Għalhekk, Malta tenfasizza l-importanza tas-sussidjarjetà u tal-flessibbiltà nazzjonali. It-taxxa diretta tibqa’ primarjament kompetenza nazzjonali, u kull pajjiż għandu jkun jista’ jfassal sistema li tirrifletti l-ħtiġijiet tiegħu.
Qabel nikkunsidraw forom ġodda ta’ taxxa, għandna niżguraw li s-sistemi eżistenti jaħdmu sew. Skambju aħjar ta’ informazzjoni, trasparenza dwar is-sidien effettivi, kooperazzjoni internazzjonali u awtoritajiet tat-taxxa b’kapaċità adegwata jistgħu jagħtu riżultati konkreti. Dawn jgħinu biex jiġu identifikati l-assi, tiġi stabbilita s-sidien tagħhom u jiġu nfurzati l-obbligi eżistenti.
F’dan il-qasam, il-mekkaniżmi tal-OECD jipprovdu bażi importanti għall-kooperazzjoni internazzjonali . Minħabba l-mobbiltà globali tal-kapital u tal-investiment, kull inizjattiva ġdida tal-UE għandha tiġi evalwata skont il-valur miżjud li tista’ toffri fuq il-mekkaniżmi internazzjonali eżistenti.
Reġim li jiffaċilita t-tkabbir tan-negozji
Dwar it-“28 reġim”, Malta tappoġġja sforzi biex titnaqqas il-kumplessità u biex in-negozji jkunu jistgħu jikbru aktar faċilment fis-Suq Uniku. Għal kumpaniji minn Stati Membri iżgħar, l-ispiża biex jinnavigaw bejn sistemi differenti tista’ tkun piż sinifikanti. Madankollu, is-simplifikazzjoni ma għandhiex iddgħajjef il-kontrolli nazzjonali, iċ-ċertezza legali jew is-salvagwardji kontra l-abbuż u l-għażla opportunistika bejn ir-reġimi.
Proċeduri aktar sempliċi u diġitali jistgħu jgħinu negozji innovattivi ġodda u dawk li qed jespandu joperaw lil ‘hinn mill-fruntieri. Reġim volontarju għandu jnaqqas il-piżijiet ta’ konformità, jikkumplimenta s-sistemi nazzjonali u jinkludi salvagwardji xierqa.
L-għan għandu jkun li jitnaqqsu l-ispejjeż ta’ konformità, tissaħħaħ iċ-ċertezza legali u jitjieb l-aċċess għat-talent u l-kapital, sakemm is-simplifikazzjoni ma timponix trattament fiskali sostantiv komuni jew tnaqqas il-kapaċità tal-awtoritajiet nazzjonali li jitolbu l-informazzjoni u jwettqu l-kontrolli meħtieġa.
Ir-reġim għandu jibqa’ qafas ta’ liġi korporattiva li jirrispetta l-kompetenzi nazzjonali u ma jarmonizzax jew jiddetermina t-taxxa fuq id-dħul tal-kumpaniji jew tal-individwi.
Il-ġustizzja fiskali u l-kompetittività jsaħħu lil xulxin meta l-politika tkun effettiva, proporzjonata u amministrabbli. L-Ewropa għandha tavvanza permezz ta’ infurzar effettiv, trasparenza, kooperazzjoni u simplifikazzjoni ġenwina, filwaqt li tħares is-sovranità fiskali tal-Istati Membri, tirrispetta l-bażijiet legali u l-proċeduri tat-Trattati, u tqis id-diversità tal-ekonomiji tagħha.